[Tiếng Việt bên dưới]
In 2022, Vietnam’s corporate bond market went through a genuine crisis – the SCB case, a wave of defaults, and a collapse in investor confidence. OWP’s Ngô Thế Triệu puts a number on the recovery: “If you compare the corporate bond market to its worst period – 2020, 2022, 2023, when the bond crisis happened – the late-payment rate has dropped from around 12% to just about 1%.”
Mandatory credit ratings, now required for both private placement and public bond issuance, are the mechanism behind that recovery. S&I Ratings’ Hoàng Việt Phương notes that several hundred corporates now carry formal ratings, up from a market with almost no differentiation before the SCB case.
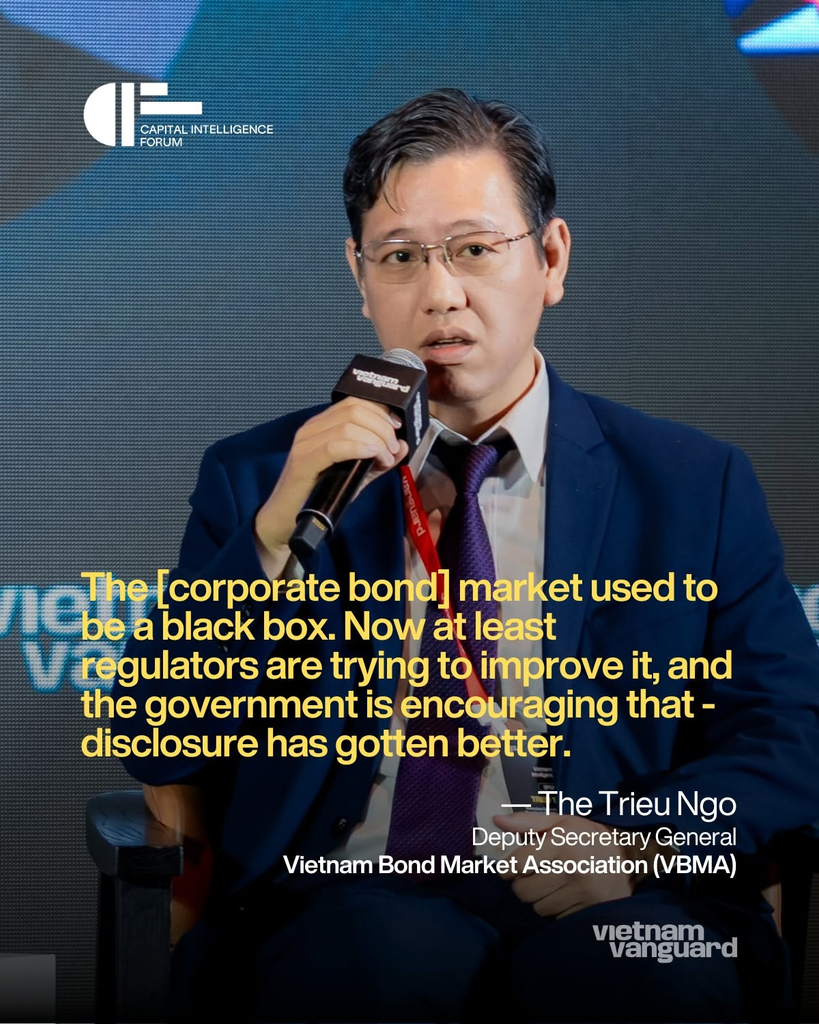
Vietnam’s ratings ecosystem still trails Korea’s, where issuers typically need two independent ratings rather than one – but the direction is real. As Triệu puts it: “The [corporate bond] market used to be a black box. Now at least regulators are trying to improve it, and the government is encouraging that – disclosure has gotten better.”
Three years after a genuine crisis, Vietnam’s bond market is doing more than surviving. It’s starting to function the way a bond market is supposed to.
———
Năm 2022, thị trường trái phiếu doanh nghiệp Việt Nam trải qua giai đoạn khủng hoảng nghiêm trọng khi vụ SCB kéo theo hàng loạt vụ vỡ nợ và khiến nhà đầu tư mất niềm tin. Ba năm sau, ông Ngô Thế Triệu (OWP) đưa ra con số cho thấy mọi chuyện đã thay đổi: “Nếu so sánh thị trường trái phiếu doanh nghiệp hiện nay với giai đoạn tệ nhất 2020-2022-2023, khi xảy ra khủng hoảng trái phiếu, chúng tôi thấy tỷ lệ chậm thanh toán đã giảm từ khoảng 12% xuống chỉ còn khoảng 1%.”
Nguyên nhân chính đến từ quy định bắt buộc xếp hạng tín nhiệm, áp dụng cho cả trái phiếu phát hành riêng lẻ lẫn phát hành ra công chúng. Bà Hoàng Việt Phương (S&I Ratings) cho biết hiện đã có vài trăm doanh nghiệp được xếp hạng chính thức, trong khi trước vụ SCB thị trường gần như không phân biệt được tín dụng tốt với tín dụng xấu.
So với Hàn Quốc, nơi doanh nghiệp phát hành thường cần hai xếp hạng độc lập thay vì một, hệ thống xếp hạng của Việt Nam vẫn còn khá lỏng lẻo, nhưng theo ông Triệu, thay đổi quan trọng nhất nằm ở cách thị trường vận hành: “Trước đây thị trường giống như một hộp đen thông tin. Giờ ít nhất Ủy ban Chứng khoán Nhà nước đang cố cải thiện, chính phủ cũng khuyến khích, nên việc công bố thông tin đã tốt hơn.”
Rủi ro tín dụng ở Việt Nam giờ được phân biệt rõ ràng giữa doanh nghiệp làm ăn tốt và doanh nghiệp yếu kém, thay vì bị đánh đồng như thời điểm trước khủng hoảng. Với doanh nghiệp tốt, điều đó đồng nghĩa chi phí vay vốn thấp hơn. Với nhiều nhà đầu tư, đây là thời điểm để cân nhắc quay lại.